Ngân hàng hạ lãi suất nhưng lãi vay mua nhà vẫn cao
Gần 20 ngân hàng vừa hạ lãi gửi, vậy lãi suất vay mua nhà có hạ theo không?
Tháng 10 năm 2026 có một đợt hạ lãi đồng loạt, có lệnh hẳn hoi và có hình phạt đi kèm. Bài này đọc kỹ xem đợt giảm đó giảm ở túi ai, lấy một số tròn là 3 tỷ bấm cho cả ba người là người gửi tiền, chủ doanh nghiệp vay vốn và người đang vay mua nhà, rồi chấm lại thẻ năm tín hiệu xem hướng đã rõ chưa.
Lãi suất vay mua nhà không nằm trong danh sách được giảm của đợt này
Diễn biến đi rất nhanh. Thứ Sáu ngày 16 tháng 10, Phó Thủ tướng họp về điều hành tiền tệ, yêu cầu ngân hàng giảm lãi vay 1,5 đến 2%. Thứ Bảy ngày 18 tháng 10, Ngân hàng Nhà nước ra văn bản. Sáng thứ Hai ngày 19 tháng 10, Thống đốc họp thẳng với 46 ngân hàng, chiều hôm đó mấy ngân hàng cổ phần hạ ngay. Ngày 20 tháng 10 Agribank và Vietcombank hạ, ngày 21 tháng 10 BIDV và VietinBank hạ. Đến ngày 24 tháng 10, gần 20 ngân hàng đã hạ lãi gửi, mức phổ biến đúng 0,5 điểm, có nơi hạ tới 0,9.
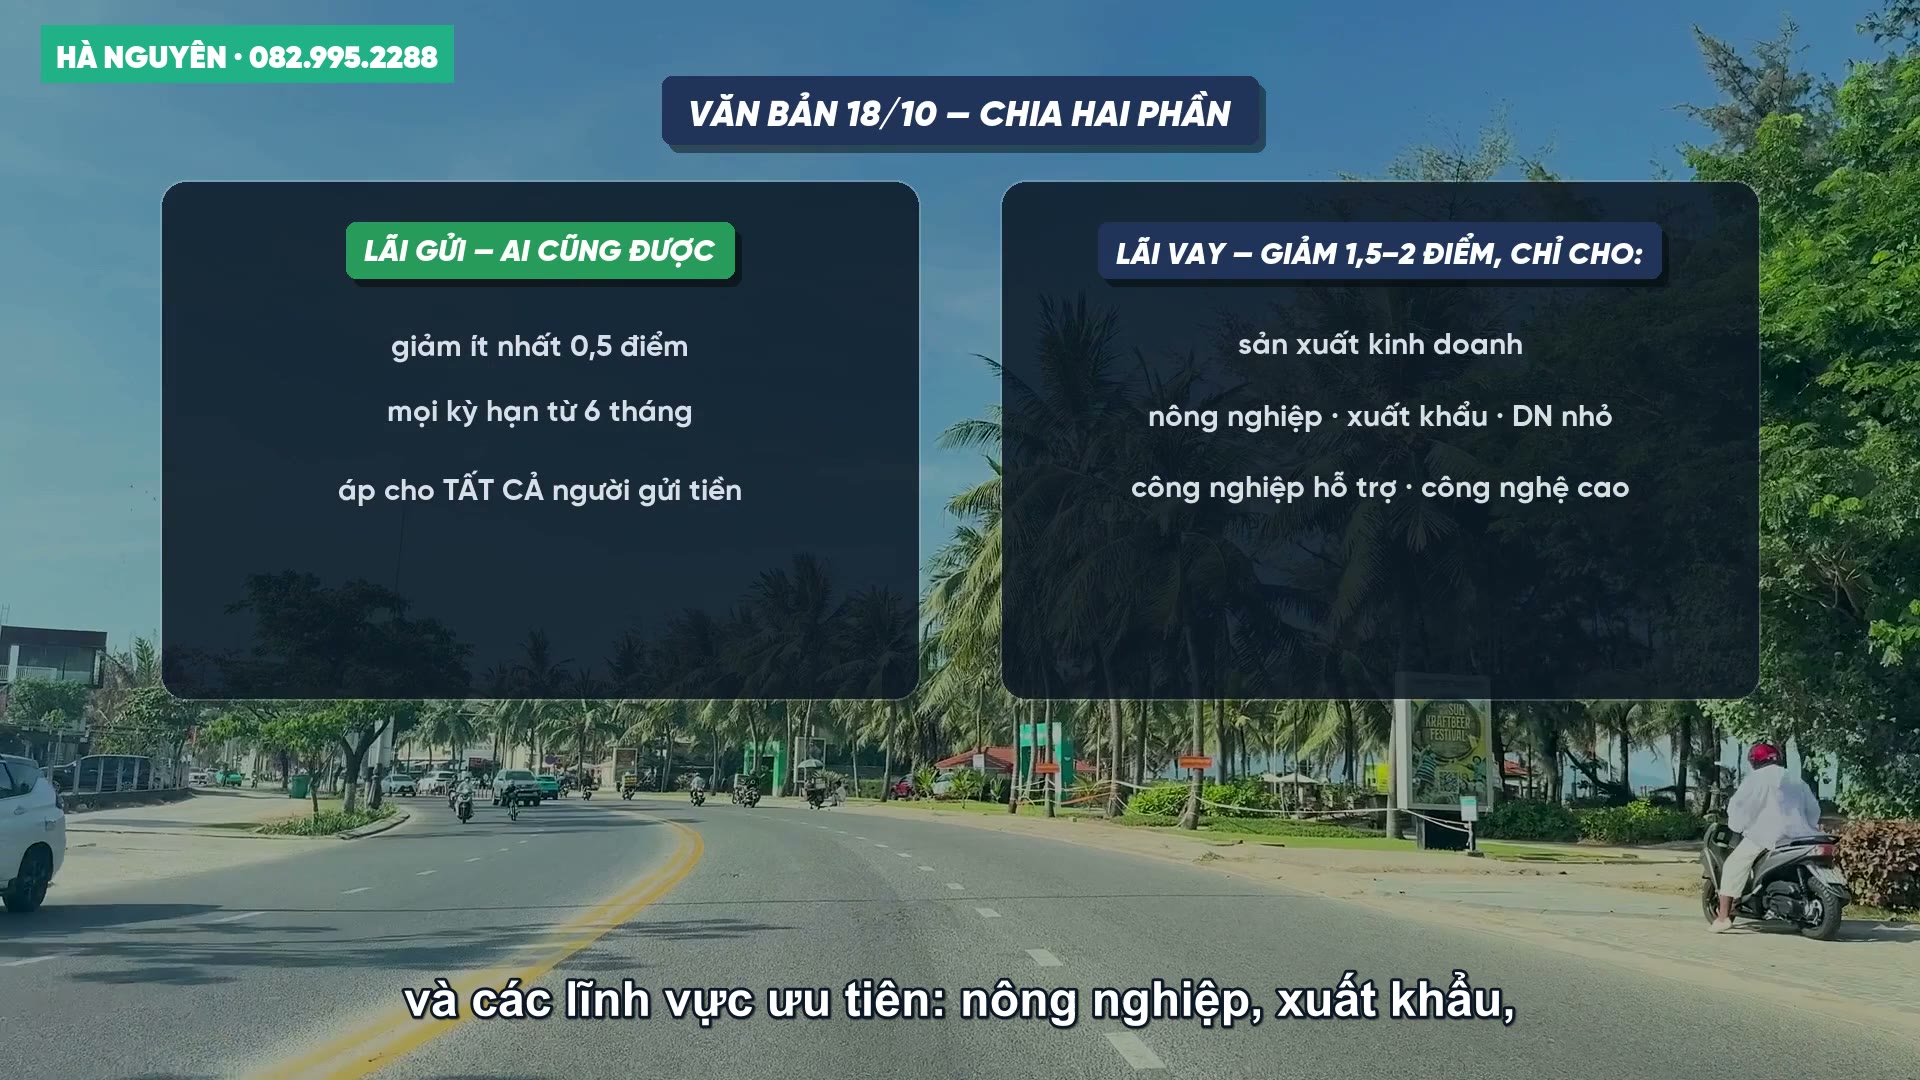
Nhưng văn bản hôm 18 tháng 10 chia làm hai phần, và đây là chỗ quyết định. Phần lãi gửi yêu cầu giảm ít nhất 0,5 điểm cho mọi kỳ hạn từ 6 tháng, áp cho tất cả người gửi tiền, không phân biệt ai. Phần lãi vay yêu cầu giảm từ 1,5 đến 2 điểm, nhưng ghi rõ là cho sản xuất kinh doanh và các lĩnh vực ưu tiên gồm nông nghiệp, xuất khẩu, doanh nghiệp nhỏ, công nghiệp hỗ trợ, công nghệ cao và nhà ở xã hội. Vay mua nhà ở thương mại và vay mua đất không có trong danh sách đó. Ngân hàng nào không làm thì bị cắt chỉ tiêu tín dụng còn lại của năm nay và cả chỉ tiêu năm sau.
Nhìn các gói ngân hàng công bố mấy ngày sau đó là thấy ngay: BIDV gói 100.000 tỷ, Agribank gói 70.000 tỷ, Sacombank gói 40.000 tỷ, MB giảm 1,5 điểm cho năm lĩnh vực ưu tiên. Toàn gói cho doanh nghiệp vay vốn làm ăn. Chưa ngân hàng nào công bố hạ lãi vay mua nhà theo đợt này. Báo Dân trí hôm 22 tháng 10 đi hỏi người đang vay mua nhà, đầu bài ghi rằng lãi giảm nhưng nhiều khoản vay mua nhà vẫn trên 11%, và một chuyên gia trong bài nói thẳng rằng người vay mua nhà hiện chưa phải là đối tượng ưu tiên trong đợt điều chỉnh này.
Bốn ngân hàng lớn mới hạ một nửa biểu lãi
Biểu gửi 12 tháng của nhóm bốn ngân hàng lớn có hai bảng khác nhau. Con số 6,8% hay được nhắc là biểu gửi online, còn biểu gửi tại quầy thấp hơn, trước đợt này là 5,9%. Hôm 20 và 21 tháng 10, cả bốn ngân hàng hạ biểu tại quầy từ 5,9% xuống 5,4%, đúng 0,5 điểm như lệnh. Nhưng biểu online đến hết tuần đó vẫn đứng ở 6,8%, chưa nhúc nhích.
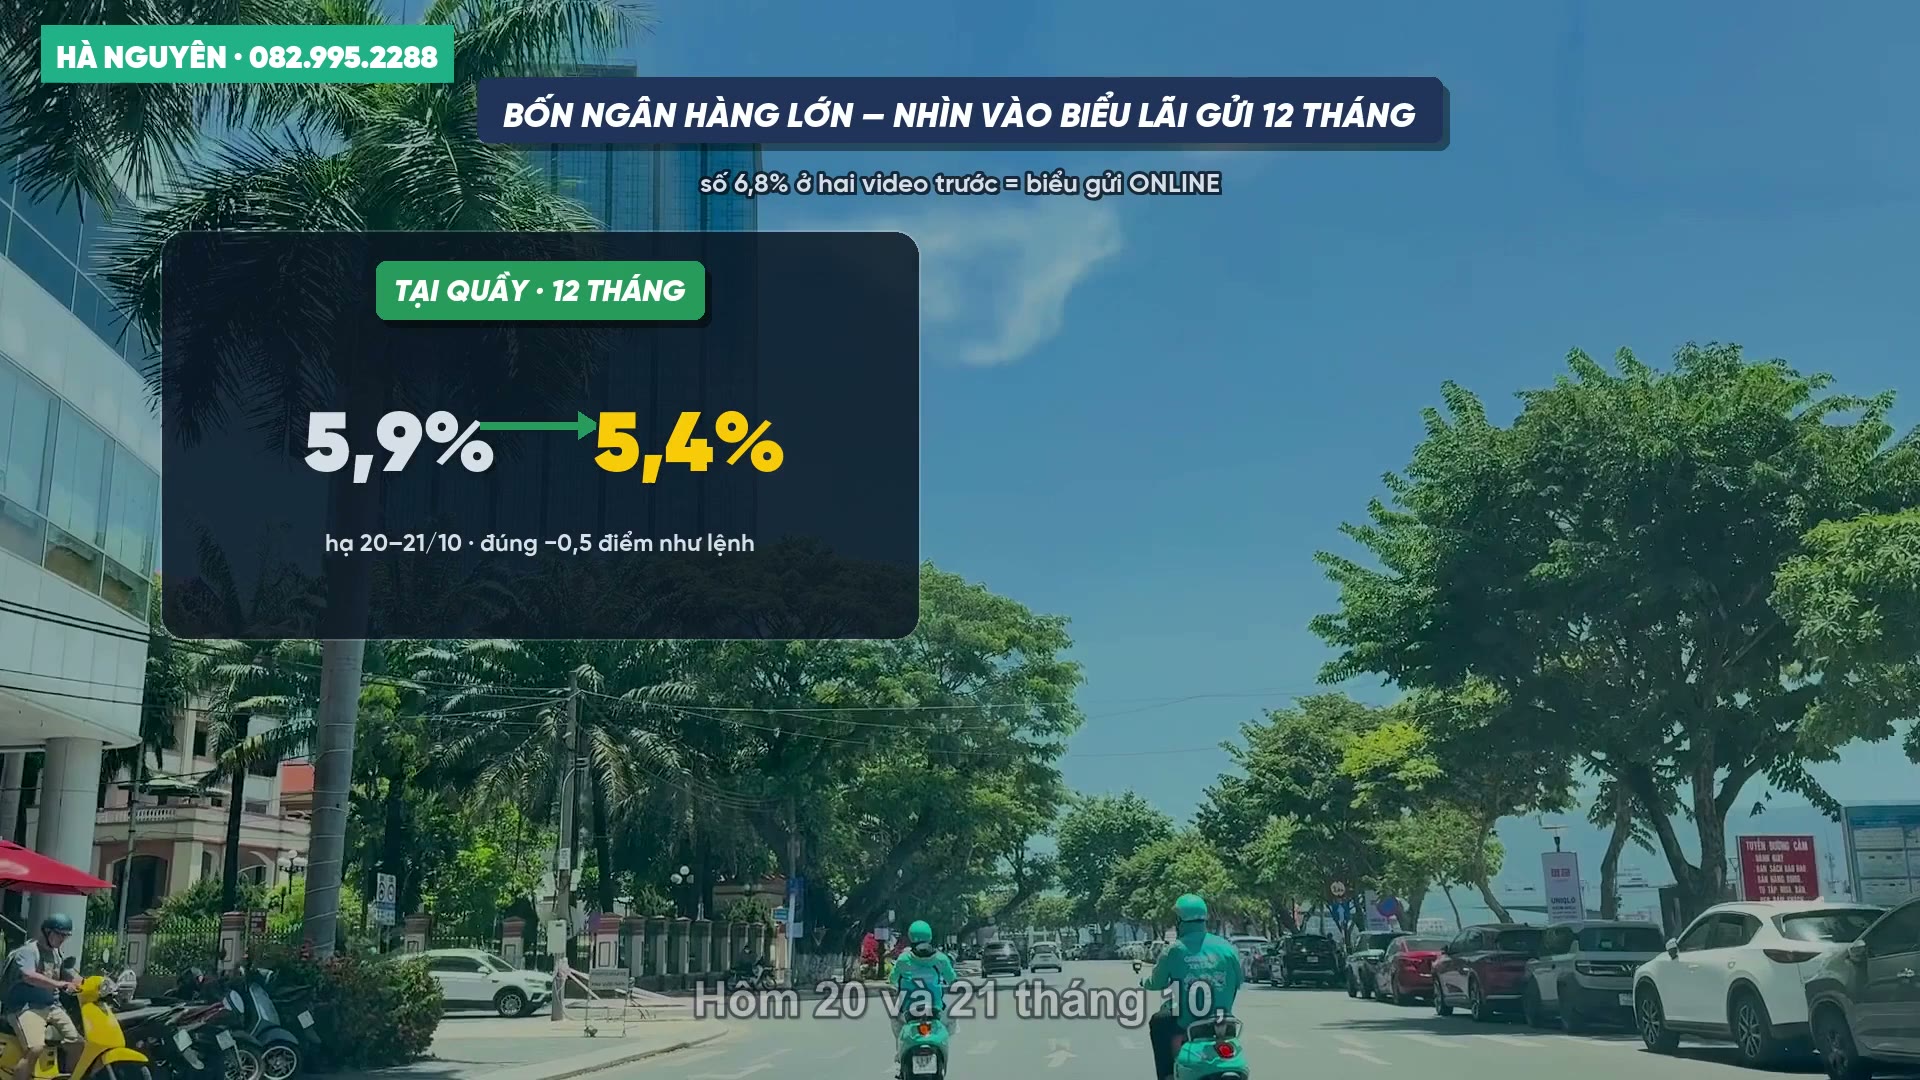
Tiền gửi online là chỗ ngân hàng đang cạnh tranh nhau giữ khách, nên họ hạ chỗ dễ trước và giữ chỗ khó lại. Nhìn vào đó là biết đợt này ngân hàng làm theo lệnh ở mức tối thiểu, chưa phải tự hạ vì đã dư vốn. Chi tiết này quan trọng với người vay mua nhà hơn người ta tưởng, vì lý do ở ngay phần dưới.
Cùng 3 tỷ, ba người nhận ba thứ khác nhau
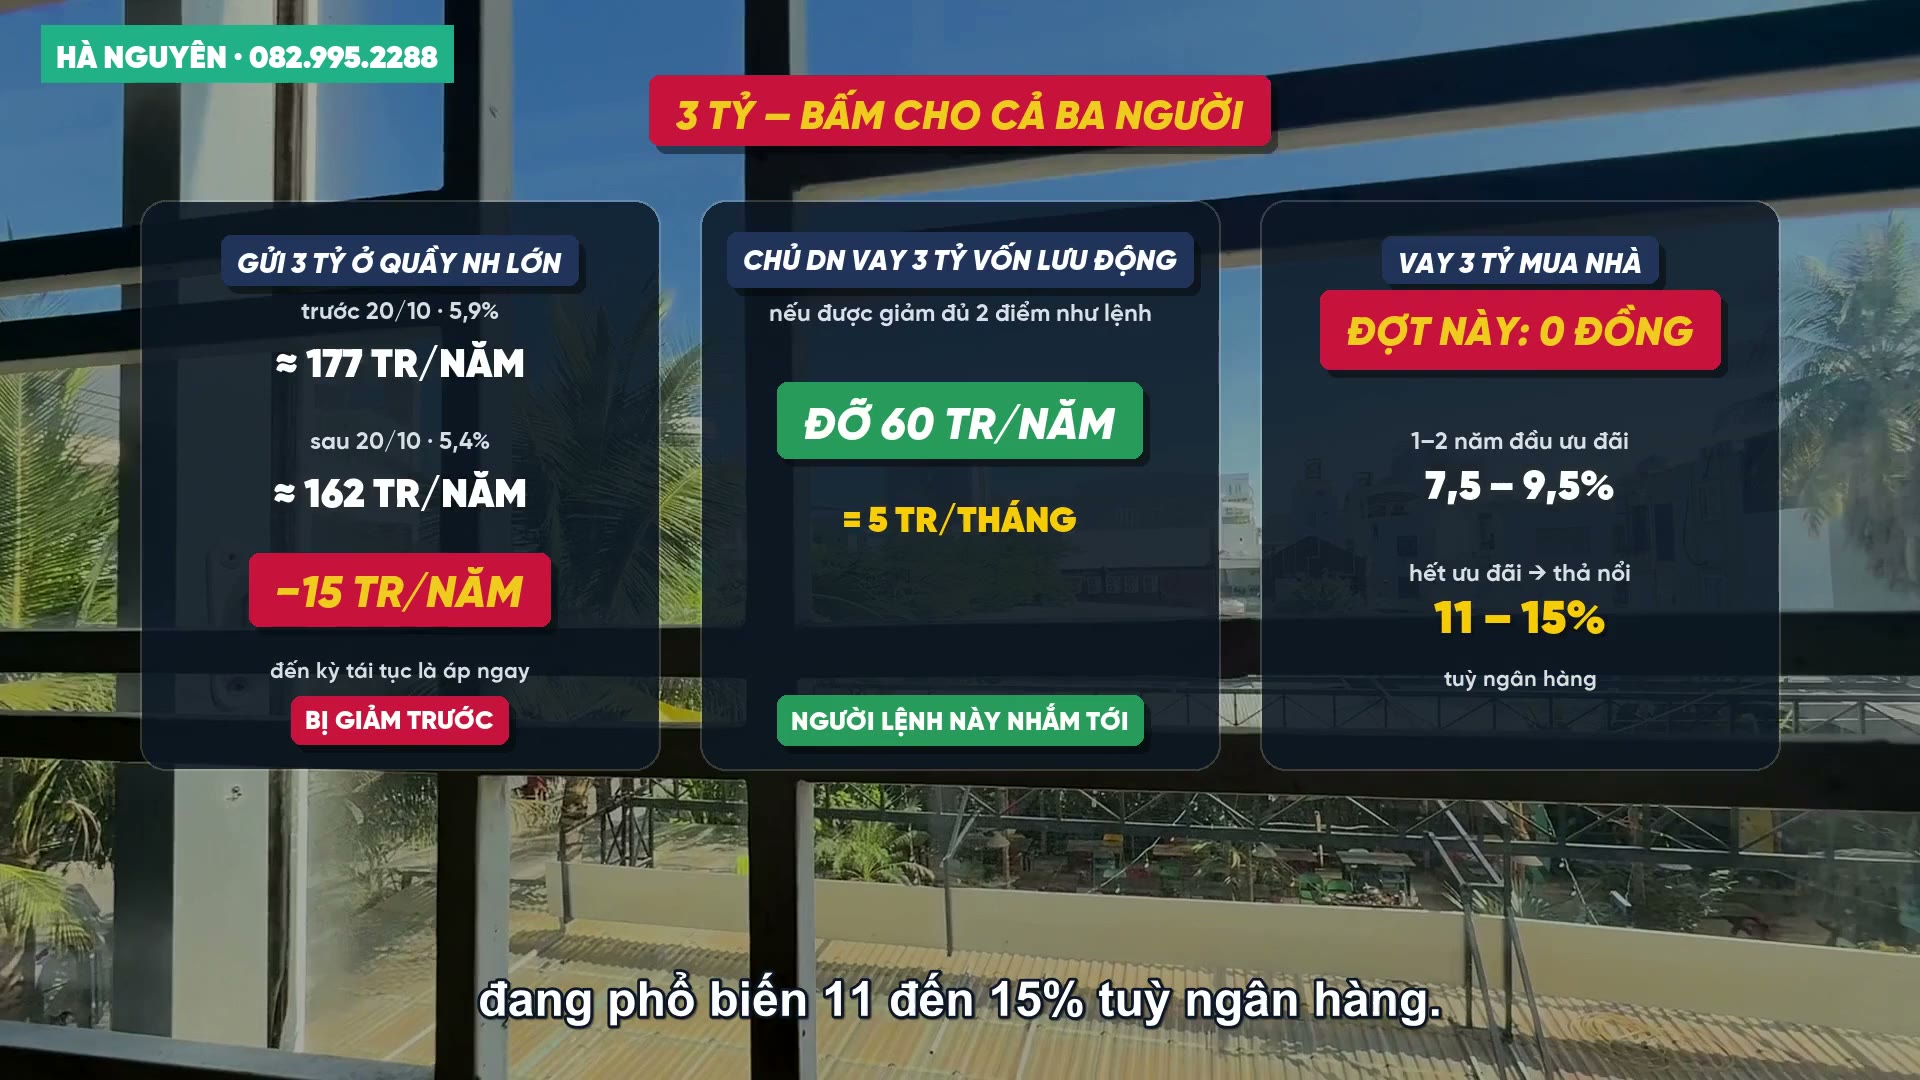
Người thứ nhất đang gửi 3 tỷ kỳ hạn 12 tháng tại quầy một ngân hàng lớn. Trước ngày 20 tháng 10, lãi 5,9%, một năm nhận khoảng 177 triệu. Sau ngày 20 tháng 10 còn 5,4%, nhận khoảng 162 triệu. Mất 15 triệu một năm, và đến kỳ tái tục là áp ngay. Người gửi tiền bị giảm trước.
Người thứ hai là chủ doanh nghiệp vay 3 tỷ vốn lưu động. Nếu được giảm đủ 2 điểm như lệnh thì một năm đỡ 60 triệu, mỗi tháng đỡ 5 triệu. Đây chính là người mà lệnh này nhắm tới.
Người thứ ba đang vay 3 tỷ mua nhà. Đợt này, theo đúng chữ của văn bản, chưa được gì.
Vì sao khoản vay mua nhà đi theo một công thức riêng
Lãi của khoản vay mua nhà tính theo công thức riêng. Một đến hai năm đầu là lãi ưu đãi, phổ biến khoảng 7,5 đến 9,5%. Hết ưu đãi thì chuyển sang thả nổi, đang phổ biến 11 đến 15% tuỳ ngân hàng, có nơi 16 đến 17%. Có người bình luận dưới video của mình rằng lãi vay 18% một năm; mình tra thì 18 là mức hiếm, nhưng cảm giác của người đang trả lãi thì đúng là vậy, vì thứ họ trả hằng tháng là lãi thả nổi chứ không còn là lãi ưu đãi như lúc ký nữa.
Thả nổi là lấy một lãi tham chiếu của ngân hàng rồi cộng thêm biên độ 3 đến 4 điểm. Lãi tham chiếu đó do ngân hàng tự công bố và nó đi theo giá vốn huy động của họ, tức là đi theo cái biểu online 6,8% chưa hạ kia nhiều hơn là theo biểu tại quầy. Đó là lý do biểu online đứng yên lại là tin xấu với người đang vay.
Mà kể cả sau này lãi vay mua nhà có hạ đúng 0,5 điểm như lãi gửi thì 3 tỷ vay một năm đỡ 15 triệu, một tháng đỡ 1,25 triệu. Với người đang trả 30 triệu một tháng, 1,25 triệu không đổi được quyết định mua nhà hay không mua.
Bài của Dân trí hôm 22 tháng 10 có một người vay 1,5 tỷ, thời ưu đãi mỗi tháng trả 14 đến 15 triệu, hết ưu đãi sang thả nổi họ tính trước là lên 19 đến 20 triệu. Một người khác ước lãi thả nổi của mình không dưới 13 đến 14%. Có gia đình phải bán nhà vì tiền trả hằng tháng từ dưới 10 triệu nhảy lên đến 20 triệu. Đó là chuyện của người đang vay mua nhà, một tuần sau khi có lệnh hạ lãi.
Lãi vay luôn hạ chậm hơn lãi gửi và lần này độ trễ còn dài
Ngân hàng huy động xong một khoản lãi cao thì phải trả lãi đó đến hết kỳ hạn. Chưa có vốn rẻ thì chưa cho vay rẻ. Đợt này nhìn số là thấy độ trễ đó dài: cuối tháng 9, lãi huy động 12 tháng bình quân của các ngân hàng được khảo sát lên tới 8,45%, cao hơn đầu năm 2,63 điểm. Toàn bộ số tiền đó ngân hàng phải trả lãi cao suốt 12 tháng tới. Lãi gửi hạ hôm nay thì phải mấy tháng sau, khi lớp tiền đắt kia đáo hạn dần, giá vốn mới rẻ ra, lúc đó lãi vay mới có cớ để hạ.
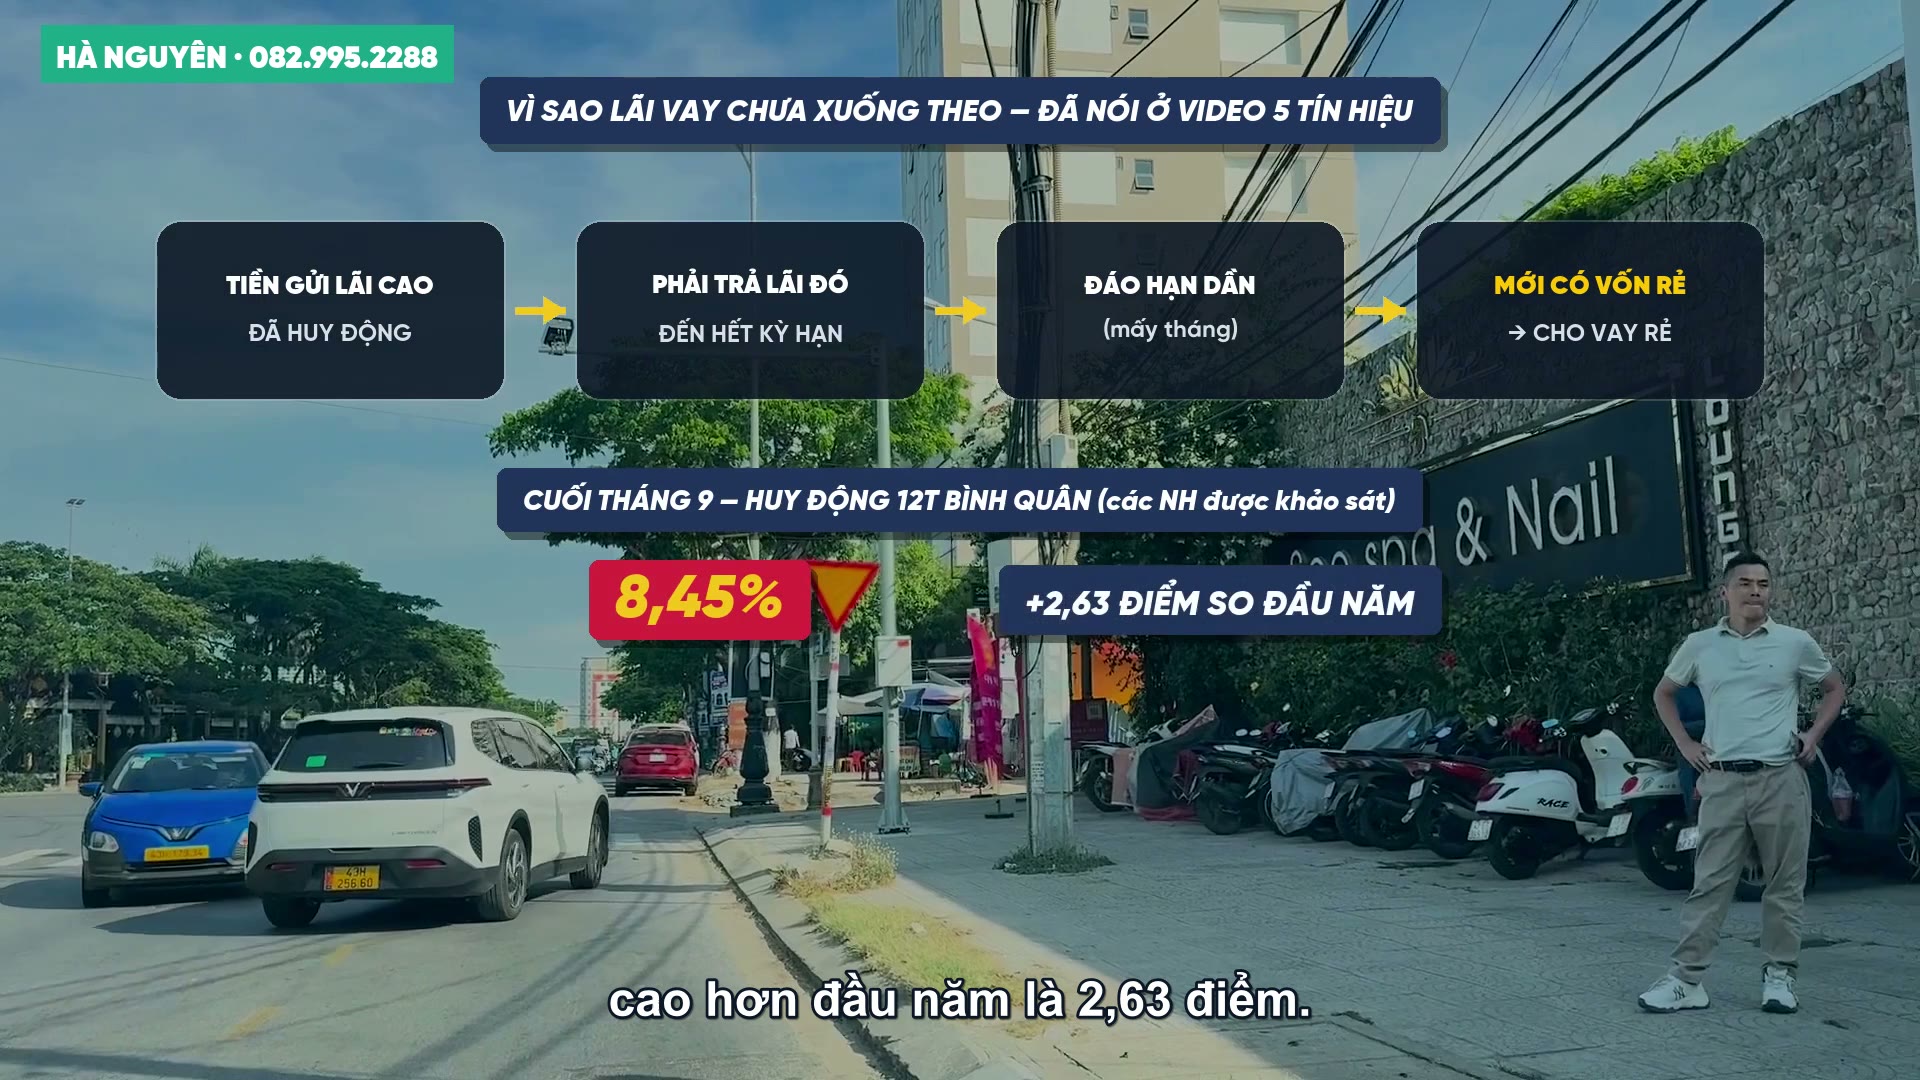
Số của chính Ngân hàng Nhà nước công bố hôm 19 tháng 10 cho tháng 9 cũng nói vậy: lãi vay bình quân 8,4 đến 10,9%, tăng 0,2 điểm so với tháng 8, vẫn chưa quay đầu.
Chấm lại thẻ năm tín hiệu, chưa cái nào bật
Mình theo dõi năm tín hiệu để biết lãi suất đã thật sự đổi hướng chưa, cách chấm từng tín hiệu nằm ở bài 5 tín hiệu cho biết bao giờ lãi suất hạ. Đây là kết quả chấm lại cuối tháng 10.
Tín hiệu 1 là lãi gửi 12 tháng của nhóm lớn rời mức hiện tại và đi xuống liên tục hai tháng. Nó đã rời mức lần đầu trong năm, nhưng mới có nửa biểu và chưa đủ hai tháng, nên đang nhấp nháy chứ chưa bật. Nếu đến cuối tháng 12 biểu online cũng xuống và không bật lại thì lúc đó mới tích.
Tín hiệu 2 là lãi vay bình quân quay đầu. Tháng 9 vẫn tăng 0,2 điểm nên chưa bật. Số tháng 10 ra khoảng giữa tháng 11, đó là số đáng xem nhất tới đây vì nó cho biết lệnh ngày 19 tháng 10 có kéo được lãi vay xuống thật hay không.
Tín hiệu 3 là lãi vay mượn qua đêm giữa các ngân hàng xuống dưới 2% và ở đó liên tục. Đầu tháng 10 nó về dưới 1, giữa tháng lên 3,5, đến ngày 23 tháng 10 là 4,3. Vẫn nhấp nháy, chưa đứng yên dưới 2.
Tín hiệu 4 là chỉ số giá tiêu dùng rời xa trần 4,5. Số chín tháng vừa ra là 4,52, đã vượt trần. Tháng trước còn sát trần, tháng này lại xấu đi. Đây cũng là lý do Ngân hàng Nhà nước phải dùng lệnh để ép lãi xuống thay vì hạ lãi điều hành, vì lãi điều hành vẫn giữ nguyên 4,5 từ giữa năm 2023.
Tín hiệu 5 là Fed đổi giọng. Trước kỳ họp ngày 28 tháng 10, gần như toàn bộ chuyên gia được Reuters hỏi dự báo kỳ này giữ nguyên, nhưng phần lớn vẫn chờ một lần tăng nữa trong tháng 12. Giữ nguyên cũng chưa phải là đổi giọng, nên chưa bật.
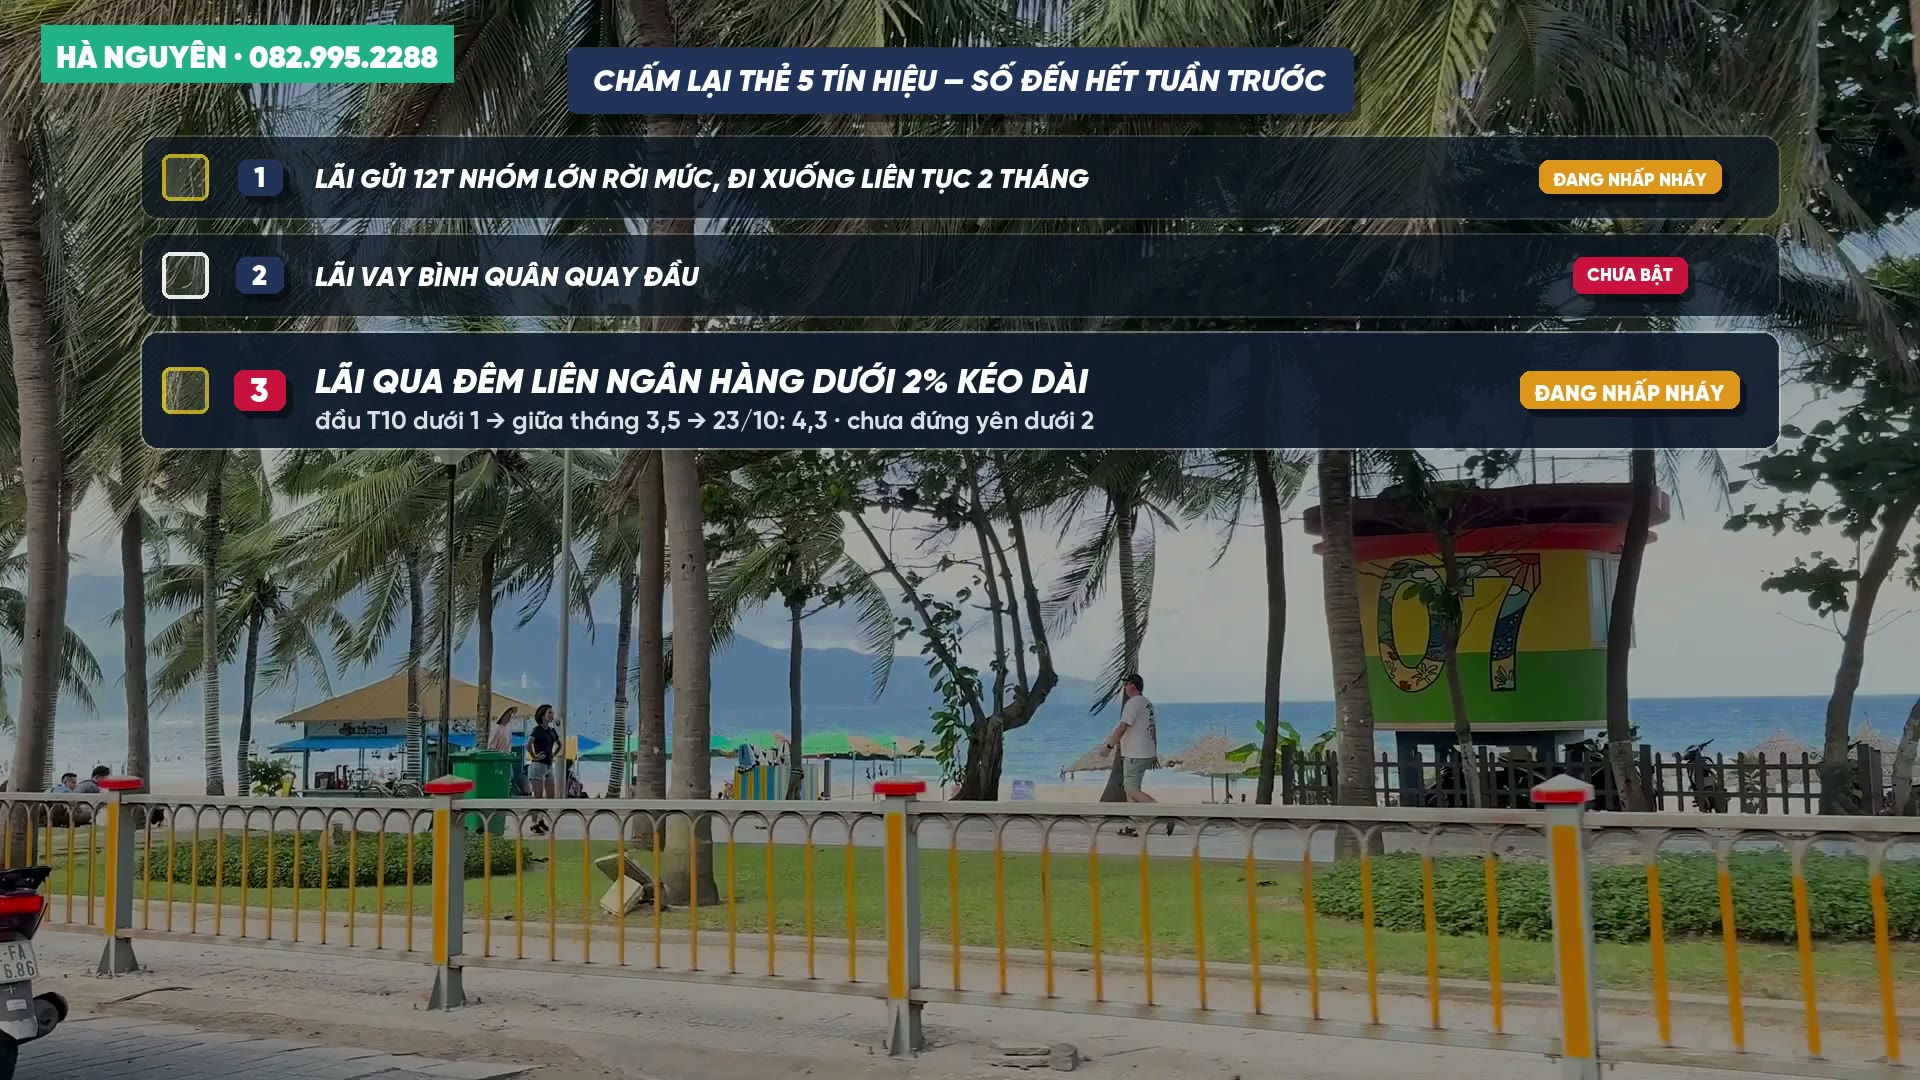
Mốc để gọi là hướng đã rõ là từ ba đến năm tín hiệu cùng bật.
Cuối tháng 10 vẫn đang là không. So với tháng trước thì nhích được một nấc, từ một cái nhấp nháy lên hai cái. Nhích thật, nhưng chưa phải là hướng đã rõ.
Việc nên làm tuần này tuỳ vào bạn đang ở nhóm nào
Nếu bạn đang vay mua nhà hoặc sắp phải ký một khoản vay: đợt này chưa đụng đến bạn. Việc đáng làm là hỏi ngân hàng đúng hai câu, lãi tham chiếu của khoản vay này là gì và biên độ bao nhiêu, rồi tự ghi ra con số thả nổi đầy đủ. Đừng ký khi mới biết số ưu đãi. Sau đó theo dõi tín hiệu 2 hằng tháng; khi nó quay đầu thật thì đi hỏi lại ngân hàng mình đang vay xem có hạ lãi cho mình không, vì không hỏi thì ngân hàng chẳng tự giảm.
Nếu bạn đang cầm tiền mặt và chưa mua: đợt này bạn là người mất trước, 15 triệu một năm trên mỗi 3 tỷ gửi tại quầy. Mình không bảo bạn rút tiền đi mua gì. Nhưng nếu đang cân nhắc săn một miếng đất hay một căn nhà thì lợi thế của người có tiền mặt lúc này càng rõ hơn, vì lãi gửi đã hạ mà lãi vay thì chưa.
Hai số đáng chờ nhất sắp tới là kết quả kỳ họp Fed và lãi vay bình quân tháng 10 của Ngân hàng Nhà nước, ra khoảng giữa tháng 11.
Tự chấm năm tín hiệu lãi suất mỗi tháng
Thẻ theo dõi ghi rõ từng tín hiệu lấy số ở đâu, ngưỡng nào là bật, và lần cập nhật gần nhất, để bạn tự chấm thay vì đoán theo tin tức.
Câu hỏi thường gặp
Lãi suất vay mua nhà có giảm theo đợt hạ lãi tháng 10 năm 2026 không?
Theo đúng chữ của văn bản ngày 18 tháng 10 thì không. Phần yêu cầu giảm lãi vay 1,5 đến 2 điểm chỉ áp cho sản xuất kinh doanh và các lĩnh vực ưu tiên; vay mua nhà ở thương mại và vay mua đất không nằm trong danh sách. Ngân hàng nào tự hạ thì là họ tự làm chứ không phải vì lệnh.
Lãi vay mua nhà thả nổi hiện khoảng bao nhiêu phần trăm?
Một đến hai năm đầu là lãi ưu đãi, phổ biến 7,5 đến 9,5%. Hết ưu đãi chuyển sang thả nổi, đang phổ biến 11 đến 15% tuỳ ngân hàng, có nơi 16 đến 17%. Thả nổi được tính bằng lãi tham chiếu của ngân hàng cộng biên độ 3 đến 4 điểm.
Vì sao lãi gửi hạ rồi mà lãi vay chưa hạ theo?
Ngân hàng huy động xong một khoản lãi cao thì phải trả lãi đó đến hết kỳ hạn, chưa có vốn rẻ thì chưa cho vay rẻ. Cuối tháng 9, lãi huy động 12 tháng bình quân lên tới 8,45%, cao hơn đầu năm 2,63 điểm, và toàn bộ số tiền đó phải trả lãi cao suốt 12 tháng tới.
Trước khi ký hợp đồng vay mua nhà nên hỏi ngân hàng điều gì?
Hỏi đúng hai câu: lãi tham chiếu của khoản vay này là gì và biên độ cộng thêm bao nhiêu điểm. Từ hai số đó tự ghi ra con số lãi thả nổi đầy đủ sau khi hết ưu đãi, rồi tính lại tiền trả hằng tháng theo con số đó. Đừng ký khi mới biết mỗi mức lãi ưu đãi của một hai năm đầu.
Người đang cầm tiền mặt chịu ảnh hưởng gì từ đợt hạ lãi này?
Bị giảm trước. Gửi 3 tỷ kỳ hạn 12 tháng tại quầy một ngân hàng lớn, lãi từ 5,9% xuống 5,4% là mất khoảng 15 triệu một năm, áp ngay từ kỳ tái tục. Đổi lại, lợi thế mặc cả của người có sẵn tiền mặt càng rõ hơn khi lãi vay vẫn chưa hạ.
Bài viết liên quan
- 5 tín hiệu cho biết bao giờ lãi suất hạ
- Lãi suất cao có nên mua đất, nhìn từ 3 đợt lãi cao 20 năm
- Xây nhà cho thuê ở Đà Nẵng lời bao nhiêu phần trăm một năm
- Lộ trình 7 bước mua bất động sản Đà Nẵng cho người ở xa
Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý. Các mức lãi suất và số liệu trong bài là con số công bố tại thời điểm cuối tháng 10 năm 2026, biểu lãi của từng ngân hàng thay đổi liên tục nên bạn cần hỏi lại trực tiếp ngân hàng trước khi quyết định.