Lãi suất cao có nên mua đất, nhìn từ 3 đợt lãi cao 20 năm
Lãi suất đang cao, để chờ một thời gian nữa xem thế nào. Vậy chờ là mình đang đặt cược điều gì?
Bài này trả lời câu lãi suất cao có nên mua đất hay không bằng một phép tính và 20 năm số liệu. Bạn sẽ biết chờ 2 năm được bao nhiêu tiền, chờ chỉ thua trong trường hợp nào, và 3 đợt lãi suất cao trước đây người chờ đến lúc lãi hạ rồi mua, cuối cùng mua ở giá nào.
Lãi suất đang cao thật, chùn tay là đúng
Lãi vay mua nhà hiện nay, ưu đãi 12 tháng đầu khoảng 10,9% một năm. Hết ưu đãi thì thả nổi, lên vùng 13 đến 15%, có nơi 16%. Lấy một ví dụ tròn: mua căn nhà 6 tỷ, có sẵn 2 tỷ, vay 4 tỷ theo mức này thì mỗi tháng trả hơn 40 triệu chỉ riêng tiền lãi, 2 năm đầu còn chưa đụng một đồng gốc nào. Ai nhìn con số đó mà không chùn tay thì mới lạ.
Nên khi khách nói với mình “để chờ xem thế nào”, mình không coi đó là né tránh. Đó là phản xạ của một người biết giữ tiền. Và bạn không hề đơn độc: một khảo sát người mua nhà tại Hà Nội công bố quý 2 năm 2026 cho thấy cứ 10 người đang muốn mua nhà thì gần 7 người, khoảng 67%, đang đứng ngoài chờ, 4 người nói thẳng lý do là chi phí vay.
Chờ cũng không phải là không làm gì. 2 tỷ đang có vẫn nằm trong ngân hàng, vẫn sinh lãi. Nhóm ngân hàng lớn hiện niêm yết khoảng 6,8% một năm cho kỳ hạn 12 tháng gửi trực tuyến. Tiền vẫn đẻ ra tiền, an toàn, ngủ ngon. Nhưng có lý thì có lý, vẫn phải tính cho ra con số.
Chờ 2 năm được gần 1,3 tỷ, và chỉ thua trong đúng một trường hợp
Chờ là chờ bao lâu? Đa số trả lời: chờ đến khi lãi suất hạ. Mình bấm theo mốc 2 năm, mốc quen thuộc, dễ đối chiếu với các gói vay mua nhà đất hiện nay. Bạn định chờ ngắn hơn thì chia lại theo tỷ lệ, cách tính không đổi.
Chờ 2 năm, bạn được 2 khoản cộng lại: tiền lãi gửi ngân hàng trên 2 tỷ, cộng với khoản lãi vay không phải trả nếu như chưa mua. Gộp lại, cái được của việc chờ rơi vào khoảng gần 1,3 tỷ. Không nhỏ chút nào.
Nhưng việc chờ chỉ thua trong đúng một trường hợp: miếng đất bạn nhắm, sau 2 năm, đắt thêm nhiều hơn con số đó. Làm phép chia ra, ngưỡng đó rơi vào khoảng 10% một năm. Dưới 10% một năm thì người chờ thắng. Trên 10% một năm thì người chờ thua.
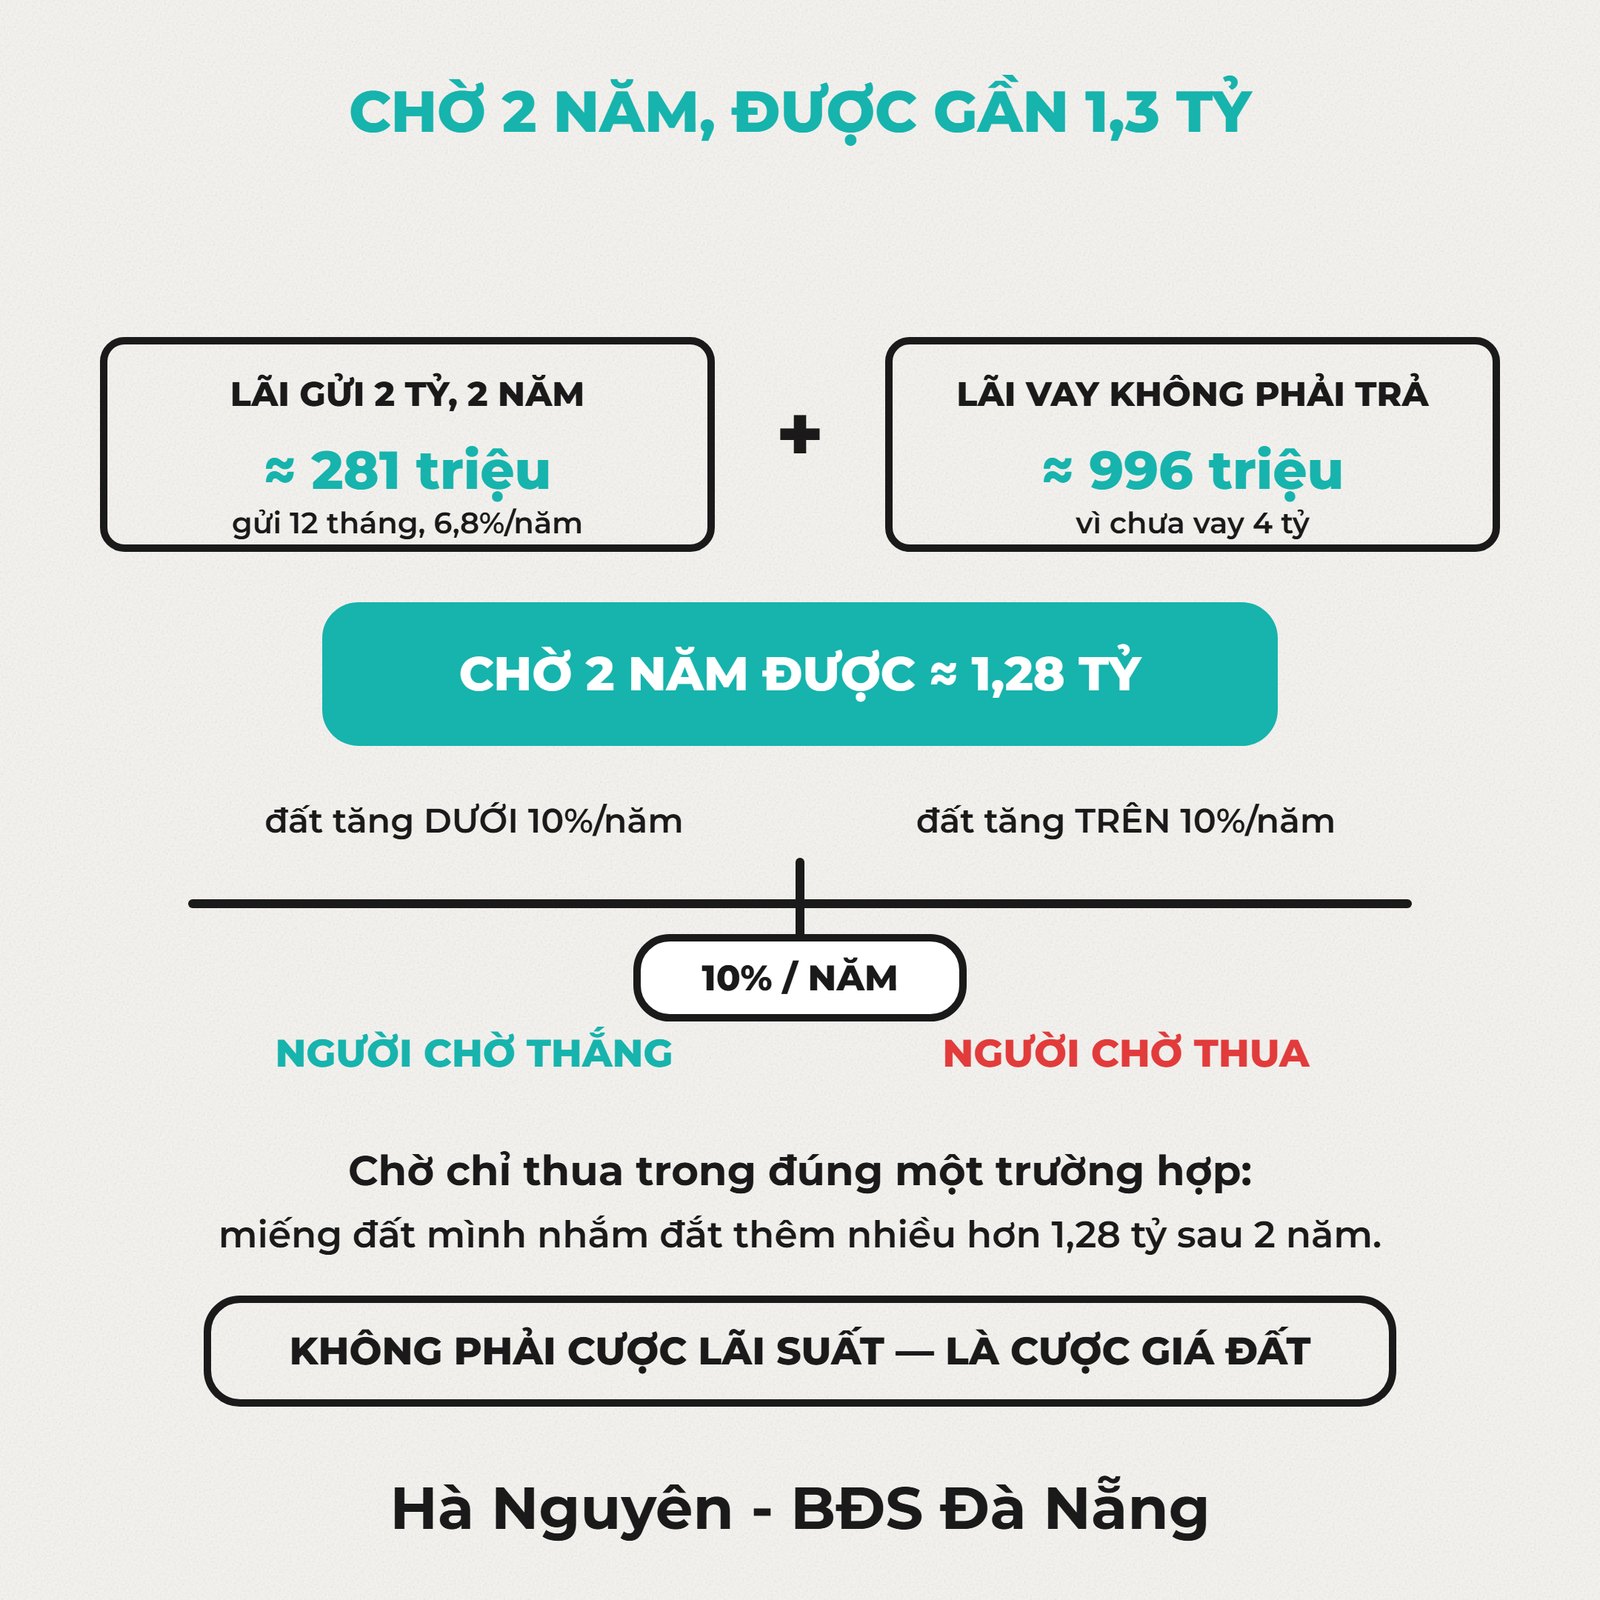
Không phải cược vào lãi suất, mà là cược vào giá đất
Khi bạn nói “để chờ xem thế nào”, bạn đang đặt cược rằng 2 năm tới, đất ở chỗ bạn nhắm sẽ tăng dưới 10% một năm. Vậy 2 năm tới giá đất tăng trên hay dưới 10%? Mình không đoán. Mình đi tìm câu trả lời ở chuyện đã xảy ra: 20 năm qua Việt Nam có 3 đợt lãi suất cao, và lần nào cũng có người nói đúng câu bạn đang nói.
Năm 2008 và 2011, người chờ thắng đậm, nhưng ai mua được ở đáy
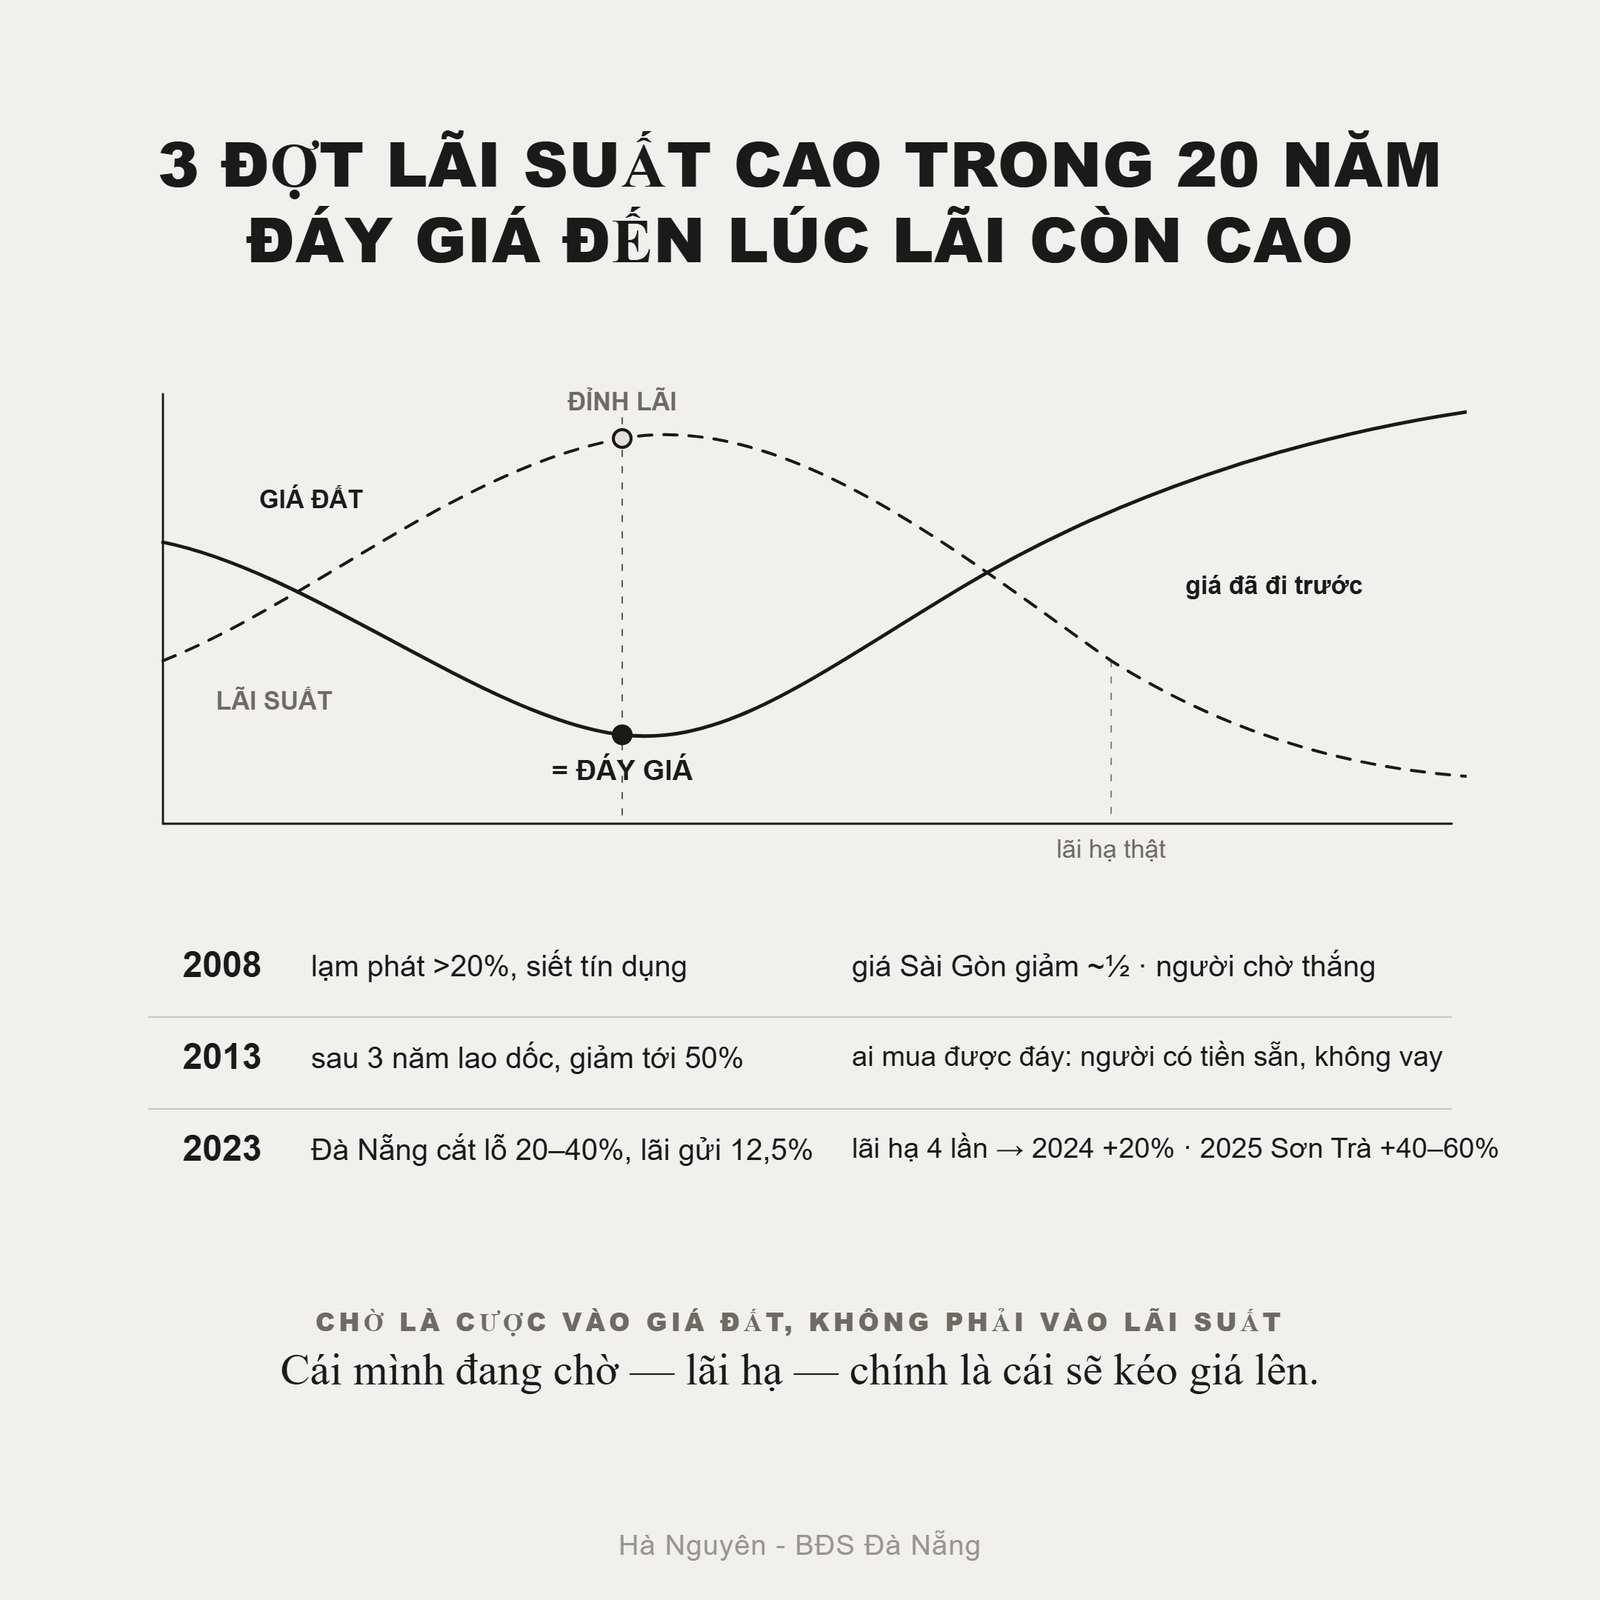
Lần thứ nhất, năm 2008. Lạm phát vọt lên trên 20% một năm, nhà nước phải siết tín dụng. Bất động sản rơi rất mạnh, riêng thị trường Sài Gòn cuối năm đó mặt bằng giá giảm khoảng một nửa. Lần này người chờ thắng, và thắng đậm.
Lần thứ hai, năm 2011. Ngày 24 tháng 2 năm 2011, Chính phủ ra Nghị quyết 11: tín dụng cho những lĩnh vực không phải sản xuất, trong đó có bất động sản, phải giảm xuống không quá 16% vào cuối năm. Van vốn đóng lại, thị trường lao dốc gần 3 năm. Đến tháng 11 năm 2013, chính Bộ Xây dựng báo cáo Quốc hội: nhiều dự án giá đã giảm tới 50%, về ngang giá của năm 2006, hàng tồn kho bất động sản cả nước còn hơn 100.000 tỷ đồng. Lần này người chờ cũng thắng, thắng rất lớn.
Mình không giấu chuyện đó, chờ vẫn luôn là một lựa chọn có lý. Nhưng xin hỏi một câu về đúng cái đáy năm 2013: ai mua được ở đáy? Không phải người ngồi chờ lãi suất hạ. Vì đúng lúc đó tin xấu nhất, ngân hàng dè dặt nhất, và không ai dám chắc mai còn xuống nữa hay không. Người mua được ở đáy năm 2013 là người có tiền sẵn trong tay, không phải vay, và dám mua khi mọi người còn sợ.
Đà Nẵng 2023 cắt lỗ, lãi hạ 4 lần, rồi họ mua ở giá nào
Lần thứ ba là lần gần nhất, năm 2022 sang 2023. Mình theo thị trường Đà Nẵng từ năm 2022 nên lần này có số của chính vùng đất mình đang nói. Cuối 2022 đầu 2023, các ngân hàng đua nhau huy động, kỳ hạn 12 tháng có nơi trả tới 12,5% một năm. Lãi vay mua nhà sau ưu đãi phổ biến 12 đến 14%, có lúc chạm 16%, tức là cao hơn hôm nay. Tháng 2 năm 2023, thị trường Đà Nẵng cắt lỗ, đất nền nhiều khu giảm 20 đến 40% so với thời đỉnh. Người bán nhiều, người mua ít.
Rồi đúng cái điều mọi người chờ đã đến. Trong năm 2023, Ngân hàng Nhà nước hạ lãi suất điều hành 4 lần, tháng 3, tháng 4, tháng 5 và tháng 6. Đến cuối năm 2023, lãi gửi 12 tháng đã về dưới 5% một năm. Lãi hạ thật, hạ sâu, và hạ nhanh hơn cả mong đợi. Vậy người nói “chờ lãi hạ rồi mua”, đến khi lãi hạ rồi, họ mua ở giá nào?
Từ tháng 3 đến tháng 5 năm 2024, đất nền Đà Nẵng bật lại, mỗi lô tăng thêm 300 đến 600 triệu. Hết năm 2024, tính chung cả năm tăng khoảng 20%. Sang 2025 thì không còn là nhích nữa: theo số liệu của Batdongsan.com.vn, khu vực Sơn Trà tăng 40 đến 60% trong một năm, Ngũ Hành Sơn tăng khoảng 50%.
Mình lấy đúng 3 khu mình theo sát nhất, tính theo khoảng giá rao, từ đầu năm 2023 lúc cắt lỗ cho đến cuối năm 2025. Khu Hòa Xuân, khu nhiều người muốn mua để ở hỏi mình nhất, một lô 100 mét vuông đầu 2023 giá rao quanh 3 tỷ, khoảng 30 triệu một mét, cuối 2025 một lô tương đương đã rơi vào khoảng 7 tỷ, khoảng 70 triệu một mét vuông. Đất đầu tuyến Sơn Trà cách biển Mỹ Khê chừng 200 mét, đầu 2023 rao quanh 40 đến 50 triệu một mét vuông, cuối 2025 đã là trên 100 triệu. Khu lõi phố Tây An Thượng đầu 2023 quanh 60 đến 70 triệu một mét, cuối 2025 lên 200 đến 300 triệu một mét vuông.
Ba con số đó cho thấy không có khu nào tăng dưới 10% một năm. Khu thấp nhất trong ba khu cũng đã hơn gấp đôi trong 3 năm. Người chờ đến lúc lãi rẻ mới xuống tiền, đến lúc quay lại thì cùng một khoản tiền, đầu 2023 mua được một miếng, cuối 2025 chỉ còn mua được khoảng nửa miếng. Cái giá của việc chờ, gần 1,3 tỷ, không bù nổi khoảng cách đó. Và để ý cái mốc: giá đáy của Đà Nẵng rơi vào đầu 2023, đúng lúc lãi suất cao nhất, không phải lúc lãi rẻ.
Ba điều 20 năm số liệu nói
Ba lần, ba bối cảnh khác nhau, nhưng mình rút ra 3 câu giống nhau.
Đợt lãi cao nào rồi cũng sẽ hết
Chưa có đợt nào ở Việt Nam kéo dài quá 2 năm rưỡi. 2008 khoảng một năm, 2011 đến 2012 khoảng hai năm, 2022 đến 2023 khoảng dưới một năm tính theo lãi điều hành. Cho nên câu “lãi rồi sẽ hạ” là đúng.
Giá đáy đến lúc lãi suất còn cao, không phải lúc lãi rẻ
Đây là câu quan trọng nhất. Đáy 2013 đến khi thị trường vừa qua ba năm lao dốc. Đáy của Đà Nẵng đầu năm 2023 đến khi lãi suất gửi là 12,5%. Lúc đó không ai gõ chuông báo “đây là đáy nhé”, chỉ nhìn lại mới biết.
Lãi hạ chính là bàn tay kéo giá lên
Lãi hạ không phải là một cái nút bấm riêng. Khi lãi hạ, bạn quay lại thị trường, nhưng không chỉ mình bạn. Gần 7 trên 10 người đang muốn mua nhà mà còn đứng ngoài chờ cũng quay lại, cùng một lúc, cùng một lý do, cộng thêm những người trước giờ không dám vay nay vay được. Tất cả cùng đổ về một lượng hàng không nhiều hơn là mấy, đúng như Đà Nẵng năm 2024 sang 2025 đã diễn ra. Câu “lãi cao thì chờ lãi hạ” nghe như lãi suất và giá cả là hai cái nút riêng, nhưng lãi hạ chính là cái bàn tay kéo giá lên.
Quá khứ không phải lời hứa. Đà Nẵng năm nay được dự báo tăng có chọn lọc, phân hóa mạnh, hết cái thời cái gì cũng tăng. Mình không hứa là 2 năm tới sẽ lặp lại 2024. Mình chỉ đưa 3 câu mà 20 năm số liệu đã nói.
Mình đang đứng ở phía nào của lãi suất
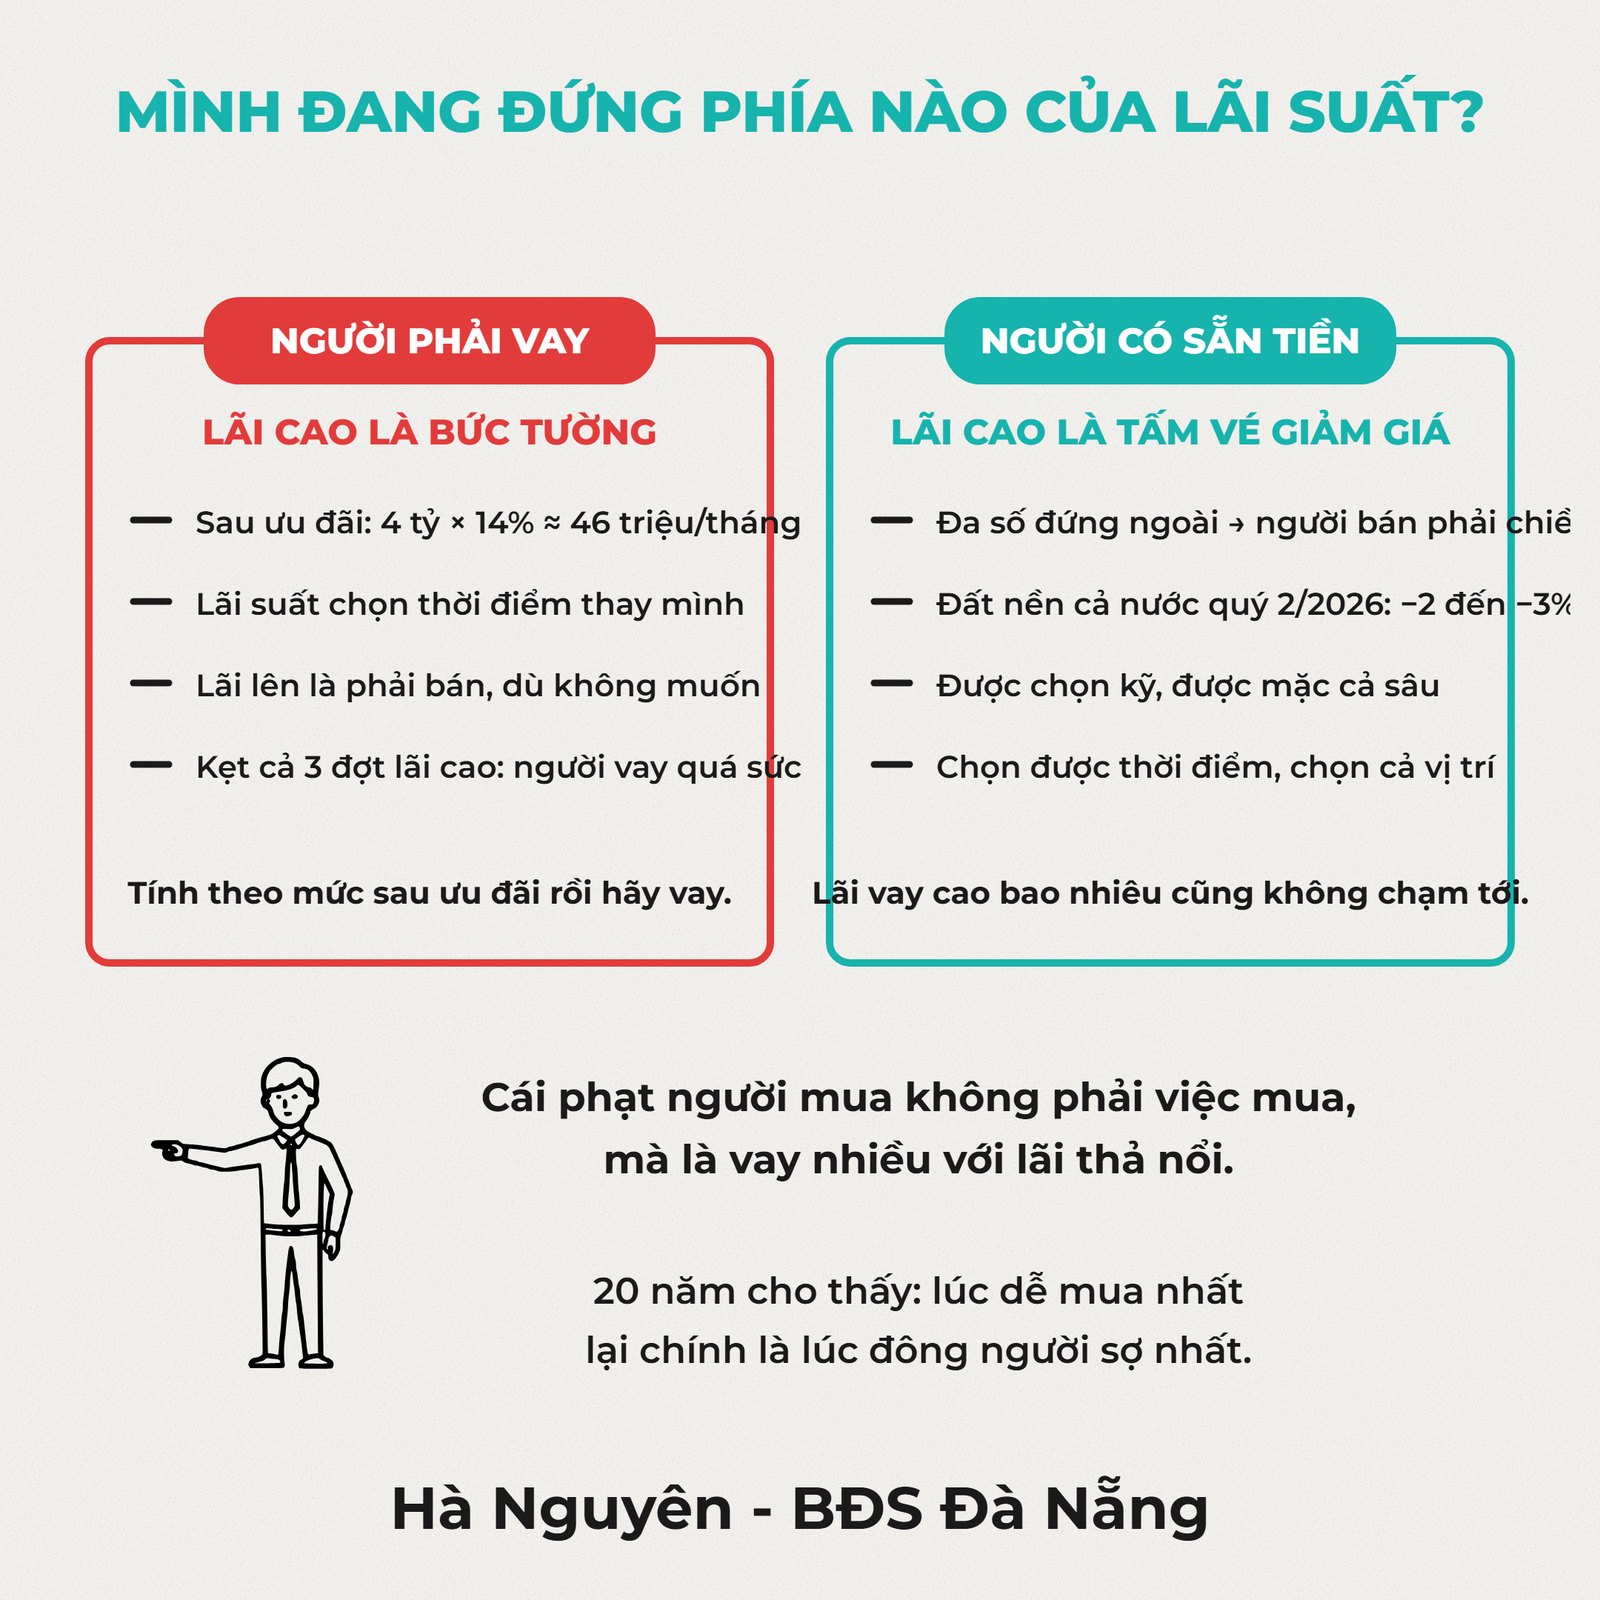
Đọc xong 20 năm, mình rút ra một điều: vấn đề không nằm ở chỗ mua hay chờ, mà nằm ở chỗ mình đang đứng ở phía nào của lãi suất. Nhìn lại phép tính lúc đầu, cái làm cho người mua thua là khoản lãi vay phải trả suốt 2 năm. Tức là cái đang phạt mình không phải việc mua, mà là việc vay nhiều với lãi suất thả nổi.
Lãi suất cao là một bức tường với người phải vay. Nhưng cũng chính lãi suất cao đó lại là một tấm vé giảm giá với người có sẵn tiền. Khi đa số người mua đứng ngoài, người bán phải chiều người còn ở lại. Số của Bộ Xây dựng quý 2 năm 2026: giá đất nền trên cả nước giảm 2 đến 3%. Trong một thị trường như vậy, người cầm tiền thật được chọn rất kỹ và được mặc cả rất sâu. Còn người đang gánh lãi mỗi tháng thì phải bán, dù tài sản không có gì xấu, chỉ vì tiền lãi hằng tháng quá nặng.
Người có tiền sẵn còn được hai thứ quý hơn: chọn được thời điểm, và chọn được cả vị trí ưng ý. Người vay nhiều thì lãi suất chọn thời điểm thay họ, lãi lên thì phải bán dù không muốn bán. Người không vay thì mua lúc nào cũng được, và khi thị trường có nhiều người phải bán, hàng để chọn cũng nhiều hơn. Đúng như 20 năm vừa rồi cho thấy, cái lúc dễ mua nhất lại chính là cái lúc đông người sợ nhất.
Nhưng cũng phải nói mặt còn lại cho người đang tính vay. Lãi ưu đãi chỉ là 12 tháng đầu. Hết ưu đãi là thả nổi: 4 tỷ nhân 14% một năm là hơn 46 triệu một tháng, chỉ riêng tiền lãi. Cho nên nếu vay, con số phải tính theo mức sau ưu đãi, đừng tính theo mức ưu đãi. Trả được ở mức sau ưu đãi thì hãy vay.
Ai nên chờ, ai không, và việc làm ngay tuần này
Không có câu trả lời chung cho tất cả, nên mình chốt theo từng hoàn cảnh.
Nếu bạn phải vay tới hai phần ba, vay theo lãi thả nổi, và thu nhập hằng tháng không dư ra được khoảng 40 triệu chỉ để đóng lãi, thì chờ là đúng. Đừng để ai thúc bạn. Bảng tính đứng về phía bạn, và lịch sử cũng vậy: người kẹt trong cả 3 đợt lãi cao đều là người vay quá sức.
Nếu bạn có sẵn phần lớn số tiền, thì “lãi suất đang cao” không phải là lý do của bạn. Lãi vay cao bao nhiêu cũng không chạm đến người không vay. Với bạn, mỗi năm chờ là một năm tiền nằm ở mức 6,8%, trong khi giá cả 8 tháng đầu năm nay đã tăng bình quân 4,45%. Trừ đi, tiền của bạn thật ra chỉ lớn lên khoảng 2% một năm, trong khi ngoài kia người bán đang phải chiều đúng những người như bạn. Và 20 năm qua, người mua được ở đáy luôn là nhóm này.
Nếu bạn ở giữa, có một nửa và cần vay một nửa, thì câu hỏi nên đổi. Thay vì hỏi “bao giờ lãi hạ”, là câu không ai trả lời được, hãy hỏi 2 câu mình tự trả lời được. Một: mình mua được gì mà không phải vay quá một phần ba? Hai: với mức lãi suất sau ưu đãi 13 đến 15%, mỗi tháng mình trả được bao nhiêu, và con số đó tương ứng với khoản vay là bao nhiêu?
Dù bạn ở nhóm nào, có một điều mình mong bạn đừng làm: chờ mà không có mốc. “Chờ xem thế nào” mà không biết mình đang chờ để nhìn thấy cái gì, thì 2 năm nữa mình vẫn nói đúng câu đó. 20 năm số liệu cho thấy lúc nhìn thấy rõ ràng mọi thứ thì giá đã đi rồi. Việc làm ngay tuần này: mở bảng tính dưới đây, thay 4 ô bằng số của bạn, giá tài sản, số tiền đang có, lãi vay, lãi gửi, để biết ngưỡng hòa vốn riêng của mình là bao nhiêu phần trăm một năm.
Tự bấm ngưỡng hòa vốn với số của chính bạn
Mọi con số trong bài là ví dụ tròn, nhà 6 tỷ có sẵn 2 tỷ. Số của bạn chắc chắn khác. Bảng tính này chỉ cần thay 4 ô là ra ngưỡng hòa vốn riêng của bạn. Muốn xem sản phẩm cụ thể, bạn vào nhóm Zalo của mình: ở đó mình đăng những căn, những lô đã đi xem tận nơi, giá hợp lý đưa lên nhóm trước khi lên video.
Câu hỏi thường gặp
Lãi suất cao có nên mua đất không?
Tùy bạn đứng ở phía nào của lãi suất. Phải vay tới hai phần ba theo lãi thả nổi thì nên chờ. Có sẵn phần lớn tiền thì lãi cao lại là lúc dễ mua nhất, vì người bán phải chiều người còn ở lại. Ở giữa thì tính xem mua được gì mà không vay quá một phần ba.
Chờ 2 năm thì được bao nhiêu tiền?
Với ví dụ nhà 6 tỷ có sẵn 2 tỷ, chờ 2 năm được gần 1,3 tỷ, gồm lãi gửi trên 2 tỷ và khoản lãi vay 4 tỷ không phải trả. Chờ chỉ thua khi miếng đất tăng giá quá 10% một năm.
Đáy bất động sản thường đến lúc nào?
Cả 3 đợt lãi cao trong 20 năm qua, đáy giá đều đến lúc lãi suất còn cao và tin xấu nhất, không phải lúc lãi đã rẻ. Đáy 2013 đến sau 3 năm lao dốc, đáy Đà Nẵng đầu 2023 đến khi lãi gửi 12,5%.
Nếu vay thì tính theo lãi nào?
Tính theo mức sau ưu đãi, không tính theo mức ưu đãi 12 tháng đầu. Vay 4 tỷ ở 14% một năm là hơn 46 triệu một tháng chỉ riêng tiền lãi. Trả được ở mức đó thì hãy vay.
Giá đất Đà Nẵng tăng bao nhiêu từ 2023 đến 2025?
Theo khoảng giá rao trên Batdongsan.com.vn: Hòa Xuân từ khoảng 30 lên khoảng 70 triệu một mét vuông, đầu tuyến Sơn Trà từ 40 đến 50 lên trên 100 triệu, lõi phố Tây An Thượng từ 60 đến 70 lên 200 đến 300 triệu. Không khu nào tăng dưới 10% một năm.
Bài viết liên quan
- Xây nhà cho thuê ở Đà Nẵng lời bao nhiêu phần trăm một năm
- 5 tín hiệu cho biết bao giờ lãi suất hạ
- Lộ trình 7 bước mua bất động sản Đà Nẵng cho người ở xa
- Toàn cảnh hạ tầng Đà Nẵng và Hội An cho nhà đầu tư từ xa
- Dân số Đà Nẵng tăng bao nhiêu người mỗi năm
- Biển Cửa Đại Hội An đang được làm lại bằng gần 1.500 tỷ
- Ngân hàng hạ lãi suất nhưng lãi vay mua nhà vẫn cao
Số liệu trong bài: lãi vay và lãi gửi theo biểu niêm yết tháng 9/2026; khảo sát người mua nhà tại Hà Nội quý 2/2026; Nghị quyết 11/2011 và báo cáo Bộ Xây dựng trước Quốc hội tháng 11/2013; giá đất Đà Nẵng theo khoảng giá rao trên Batdongsan.com.vn; giá đất nền cả nước quý 2/2026 theo Bộ Xây dựng. Giá rao không phải giá giao dịch. Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn pháp lý.
Xem video đầy đủ
Xem trên YouTube: 3 lần lãi suất cao trong 20 năm, người chờ lãi hạ rồi mua, cuối cùng mua ở giá nào. Kênh Hà Nguyên – BĐS Đà Nẵng có video mới mỗi tuần. Nhóm Zalo SĂN BĐS ĐÀ NẴNG CÙNG HÀ NGUYÊN, nơi mình đăng sản phẩm đã đi xem tận nơi: zalo.me/g/4zrustqizmxngbsfro5a.